Фото: РТВ ПГ
Грађани нијесу изненађени што банке њихов новац плаћају мало, а свој позајмљују скупо. Штедња је такође за многе од њих недостижан циљ.
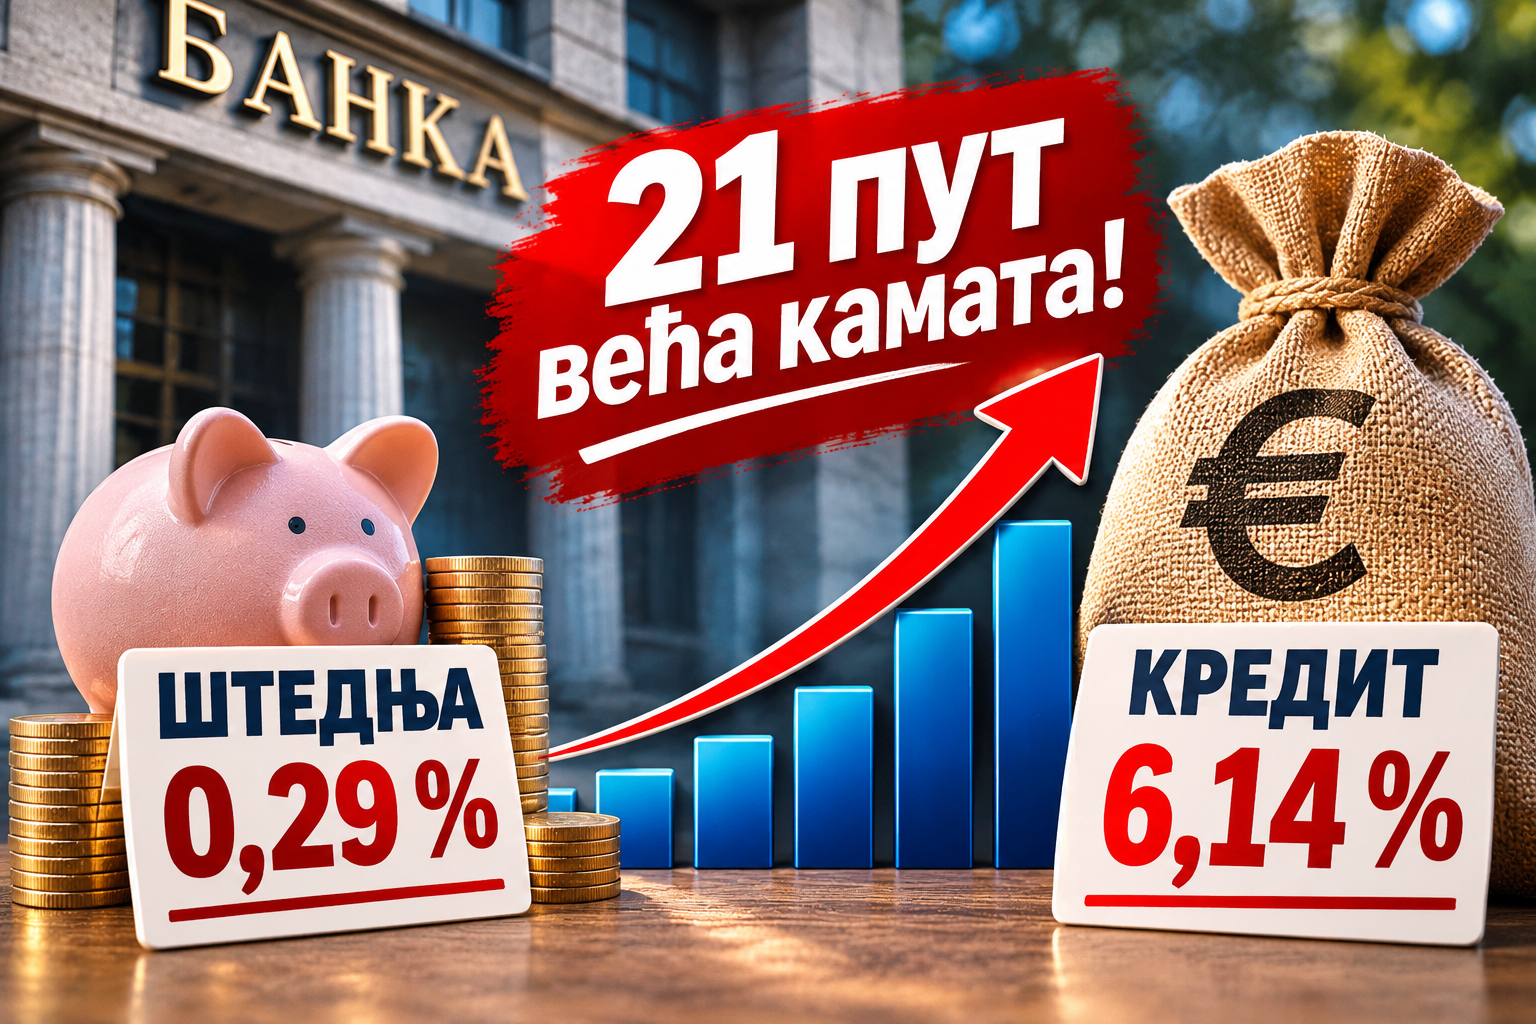
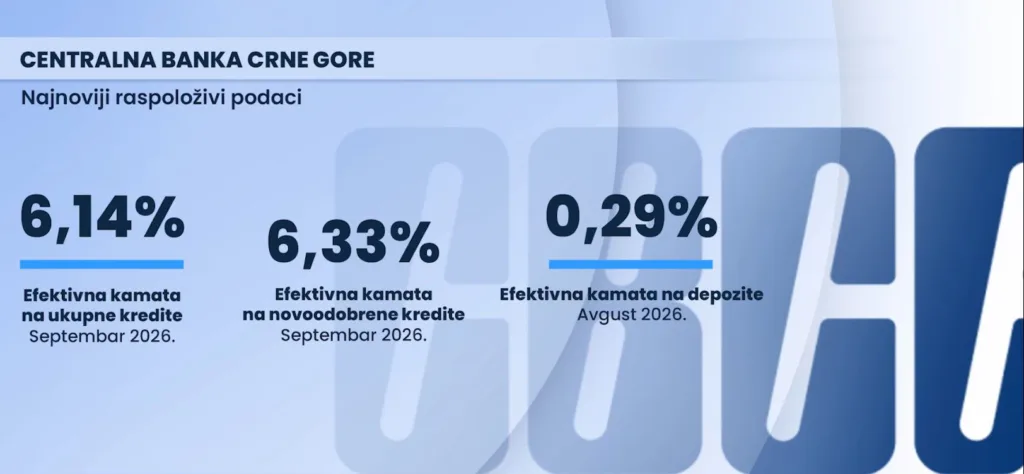
Банке у Црној Гори на кредите наплаћују 21 пут већу каматну стопу него што грађанима плаћају на штедњу — 6,14 наспрам свега 0,29 одсто, што значи да на истих 1.000 еура годишње дужник плаћа 61,40 еура камате, док штедиша добија тек 2,90 еура.
Један од разлога за то је и чињеница да Црна Гора нема сопствену валуту, мало је тржиште, док је кредитни ризик већи у односу на банке из иностранства. У поређењу са регионом, у Црној Гори су најмање камате на депозите, јер штедише у Албанији, или Босни и Херцеговини могу рачунати на камату од 1,9, а у Сјеверној Македонији чак 2,7 одсто.
Грађани нијесу изненађени што банке њихов новац плаћају мало, а свој позајмљују скупо.
„Увијек је та разлика била у корист банака и државе. Сви су за народ на причу, али ипак су за фотеље“, казао је за ТВ ПГ један од анкетираних.
„То би требало да се регулише, скачу цијене, производи, гориво па би то требало да се измијени“, каже други грађанин у анкети.
„Кредитно сам задужен 306 еура од пензије ми остане 430 еура. Сад се повећала каматна стопа, причао сам агентом, хтио сам да подигнем нешто јер се тешко од 430 еура живи, никако“, истакао је анкетирани пензионер.
А колико се уопште штеди, такође смо провјерали у анкети.
„Не штедим, трошимо што имамо од пензије до пензије, може се“, рекао је пензионер у анкети.
„Недјеља је штедње, па не успијевам себи да ускратим скоро ништа, и ако нешто остане, али не остане“, истиче један од анектираних.
„Да ли сам кредитно задужен, хвала Богу нисам и не планирам до 33 године“, казао нам је млађи суграђанин.
А подгорички дух не изостаје ни када је новчаник празан. На питање како успијевају да уштеде, неки су одговорили искрено, други уз осмијех.
„Зато што не умијем да штедим, са чим госпођо“, навео је анкетирани.
Према званичним подацима, депозити становништва у банкама су у августу текуће године износили 2,62 милијарде еура. Око 83,6 одсто депозита становништва било је по виђењу, док преосталих 16,4 одсто чине орочени депозити и остале категорије које нијесу депозити по виђењу.
Депозити по виђењу су новац који је грађанима доступан у сваком тренутку, без чекања истека орочења.
Остали депозити су средства која нијесу по виђењу, прије свега орочени депозити, односно новац који су грађани оставили у банци на договорени период.